Telpon/WA:
0878-2002-0008
Jam Operasional
- Senin : 11:00 – 19:00
- Selasa : 11:00 – 19:00
- Rabu : 11:00 – 19:00
- Kamis : 11:00 – 19:00
- Jumat : 11:00 – 19:00
- Sabtu : 11:00 – 18:00
- Minggu : Libur
Telpon/WA:
0878-2002-0008
Jam Operasional
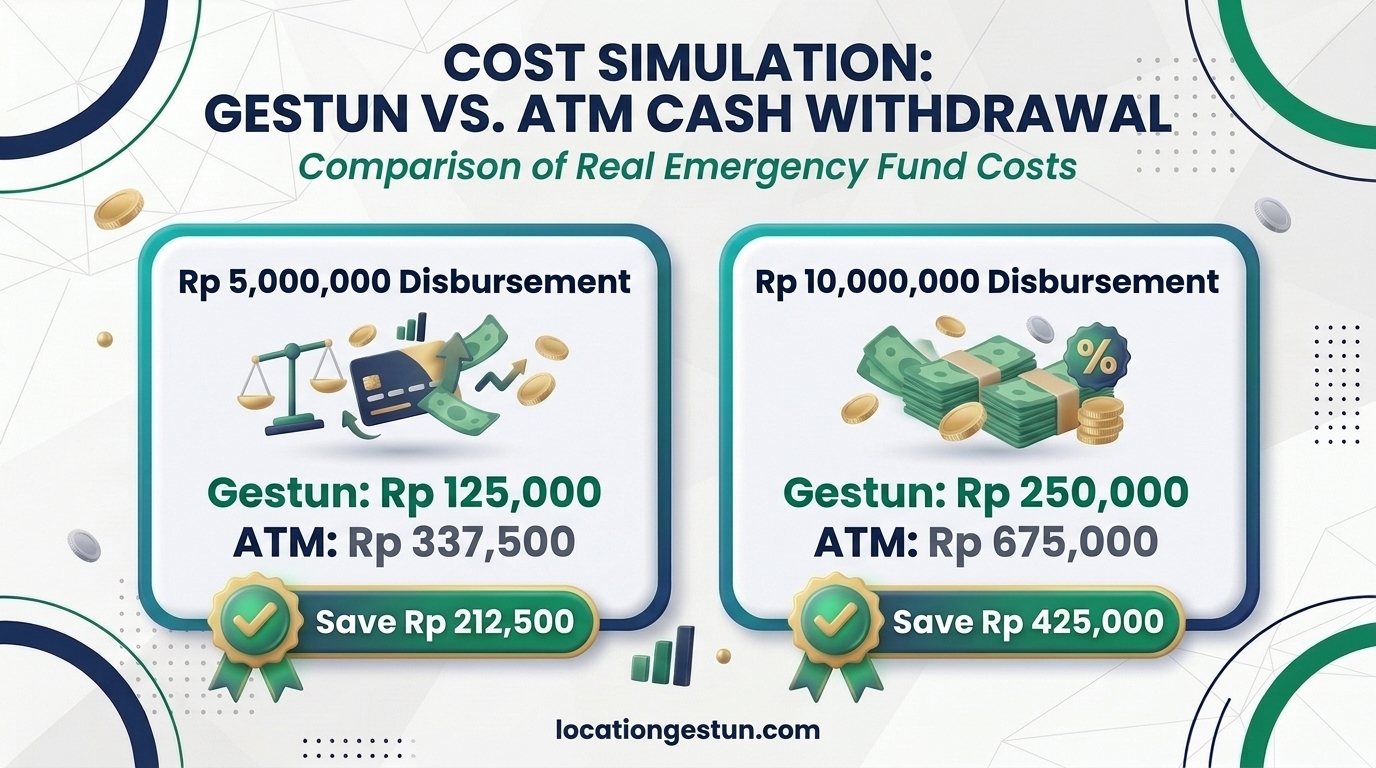
Bandingkan simulasi riil biaya gestun kartu kredit dan penarikan tunai ATM untuk nominal 5 juta hingga 10 juta rupiah. Hitung rincian fee administrasi, bunga berjalan, dan selisih penghematannya untuk kebutuhan dana darurat.
Gestun kartu kredit menghasilkan total pengeluaran biaya yang lebih efisien dibandingkan penarikan tunai konvensional di mesin ATM (cash advance), terutama pada nominal transaksi menengah hingga besar. Perbedaan utama terletak pada skema potongan biaya administrasi di muka serta penghitungan bunga yang tidak berjalan secara harian sejak menit penarikan dana dilakukan.
Untuk memahami pilihan yang paling hemat, berikut perbandingan simulasi riil pencairan dana darurat pada nominal Rp5.000.000 dan Rp10.000.000.
Tabel di bawah mengasumsikan pelunasan dilakukan pada saat lembar tagihan bulanan (billing cycle) pertama terbit (30 hari):
| Komponen Biaya | Gestun Kartu Kredit (LokasiGestun) | Tarik Tunai ATM (Cash Advance) |
| Nominal Pencairan | Rp5.000.000 | Rp5.000.000 |
| Biaya Layanan / Provisi | Rp125.000 (estimasi fee 2,5%) | Rp250.000 (estimasi fee bank 5%) |
| Bunga Berjalan (30 Hari) | Rp0 (bebas bunga jika lunas tempo) | Rp87.500 (bunga harian ~1,75%/bulan) |
| Total Estimasi Biaya | Rp125.000 | Rp337.500 |
| Estimasi Penghematan | Lebih hemat ~Rp212.500 | – |
Pada kebutuhan dana darurat yang lebih besar, selisih beban biaya menjadi semakin signifikan:
| Komponen Biaya | Gestun Kartu Kredit (LokasiGestun) | Tarik Tunai ATM (Cash Advance) |
| Nominal Pencairan | Rp10.000.000 | Rp10.000.000 |
| Biaya Layanan / Provisi | Rp250.000 (estimasi fee 2,5%) | Rp500.000 (estimasi fee bank 5%) |
| Bunga Berjalan (30 Hari) | Rp0 (bebas bunga jika lunas tempo) | Rp175.000 (bunga harian ~1,75%/bulan) |
| Total Estimasi Biaya | Rp250.000 | Rp675.000 |
| Estimasi Penghematan | Lebih hemat ~Rp425.000 | – |
Tiga faktor finansial berikut menjelaskan penyebab transaksi gestun lebih terjangkau:
Bagi Anda yang membutuhkan likuiditas tunai mendesak dengan efisiensi biaya optimal, LokasiGestun.com menyediakan layanan konsultasi dan pencairan terpercaya:
Tidak ada. Biaya yang disepakati di awal sudah mencakup seluruh administrasi pemrosesan dana sampai ditransfer ke rekening Anda.
Lakukan transaksi tepat beberapa hari setelah tanggal cetak tagihan (billing date). Cara ini memberikan Anda jeda waktu paling panjang (hingga 20–45 hari) untuk melunasi tagihan sebelum tanggal jatuh tempo.
Hitung kebutuhan dana darurat Anda secara cermat dan dapatkan penawaran fee kompetitif dengan mengunjungi LokasiGestun.com sekarang.
Catatan & Penafian Finansial: Informasi dan simulasi angka di atas disajikan untuk tujuan edukasi dan perbandingan biaya. Tingkat suku bunga dan ketentuan biaya bank penerbit kartu dapat berbeda tergantung kebijakan masing-masing institusi perbankan.
