Telpon/WA:
0878-2002-0008
Jam Operasional
- Senin : 11:00 – 19:00
- Selasa : 11:00 – 19:00
- Rabu : 11:00 – 19:00
- Kamis : 11:00 – 19:00
- Jumat : 11:00 – 19:00
- Sabtu : 11:00 – 18:00
- Minggu : Libur
Telpon/WA:
0878-2002-0008
Jam Operasional
Ulasan komparasi metode pencairan dana darurat via mesin EDC fisik vs QRIS sumber dana kartu kredit. Pahami batasan nominal transaksi harian, regulasi perbankan, dan tips memilih transaksi paling aman bersama LokasiGestun.
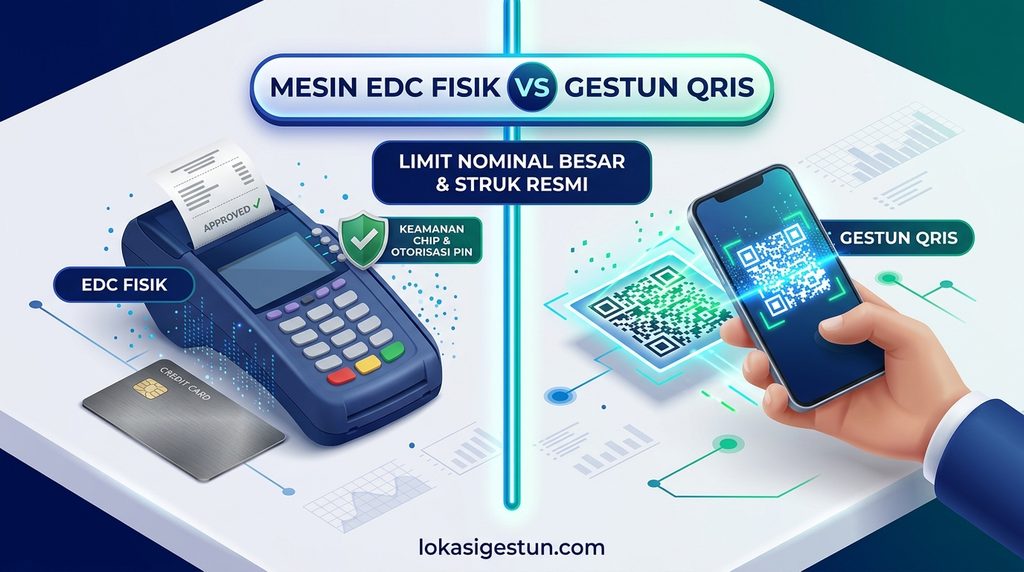
Gestun kartu kredit menggunakan mesin EDC fisik lebih unggul untuk pencairan nominal menengah hingga besar dibandingkan gestun melalui metode QRIS (Quick Response Code Indonesian Standard). Meskipun QRIS menawarkan kemudahan pemindaian digital (scan barcode) dari aplikasi perbankan, metode QRIS dibatasi oleh regulasi batas transaksi maksimal per transaksi (transaction cap) dari Bank Indonesia, serta memiliki tingkat pengawasan algoritma perbankan yang jauh lebih ketat terhadap indikasi transaksi non-wajar dibandingkan pembelanjaan tatap muka di mesin EDC fisik.
Tabel perbandingan di bawah merinci perbedaan teknis dan operasional antara kedua metode pencairan dana tersebut.
| Parameter Evaluasi | Mesin EDC Fisik (LokasiGestun) | QRIS Sumber Dana Kartu Kredit |
| Batas Maksimal Nominal (Cap) | Bebas (Mengikuti 100% sisa limit kartu) | Dibatasi regulasi perbankan (maks. Rp10 juta per transaksi) |
| Bukti Transaksi Fisik | Mencetak struk fisik perbankan resmi (sales draft) | Bukti digital di layar ponsel (e-receipt) |
| Pilihan Jaringan Kartu | Mendukung Visa, Mastercard, JCB, dan Amex | Mayoritas terbatas pada bank penerbit yang sama |
| Risiko Transaksi Ditolak | Rendah (bisa ganti mesin EDC alternatif) | Cukup tinggi jika sistem deteksi dinamis QRIS aktif |
| Kemudahan Ubah Cicilan | Sangat mudah via struk belanja retail resmi | Terkadang memiliki opsi tenor cicilan terbatas |
| Tingkat Keamanan Data | Sangat aman (kartu fisik dipegang pemilik sendiri) | Rentan tautan QR palsu jika tanpa tatap muka |
Bagi pemegang kartu yang membutuhkan likuiditas tunai dalam jumlah pasti, mesin EDC fisik tetap menjadi sarana utama karena pertimbangan berikut:
Meskipun terlihat praktis, pemanfaatan saluran QRIS untuk pencairan dana menyimpan beberapa keterbatasan teknis:
LokasiGestun.com memprioritaskan keamanan nasabah dengan menyediakan infrastruktur mesin EDC perbankan fisik resmi:
Belum tentu. Transaksi QRIS dengan sumber dana kartu kredit hanya didukung oleh beberapa bank penerbit tertentu melalui aplikasi mobile banking resminya, dan hanya berlaku pada merchant QRIS yang telah mengaktifkan metode pembayaran kartu kredit (QRIS CPM/MPM Credit Card).
Karena mesin EDC membaca chip fisik kartu secara langsung dengan otorisasi PIN mandiri, menghasilkan struk cetak resmi perbankan, dan tidak dibatasi oleh batas nominal pemindaian harian aplikasi ponsel.
Pilih metode transaksi yang memberikan jaminan keamanan, kapasitas nominal maksimal, dan proses pencairan terpercaya. Kunjungi LokasiGestun.com sekarang juga untuk panduan transaksi, verifikasi mesin EDC, dan konsultasi kebutuhan dana darurat Anda.
Catatan & Penafian Finansial: Informasi dalam artikel ini ditujukan untuk literasi perbandingan teknologi sistem pembayaran perbankan. Ketentuan pagu transaksi QRIS dan otorisasi kartu kredit diatur sepenuhnya oleh Bank Indonesia dan bank penerbit masing-masing.
