Telpon/WA:
0878-2002-0008
Jam Operasional
- Senin : 11:00 – 19:00
- Selasa : 11:00 – 19:00
- Rabu : 11:00 – 19:00
- Kamis : 11:00 – 19:00
- Jumat : 11:00 – 19:00
- Sabtu : 11:00 – 18:00
- Minggu : Libur
Telpon/WA:
0878-2002-0008
Jam Operasional
Membandingkan pencairan dana darurat antara kartu kredit dan limit paylater. Ketahui selisih potongan fee, beban suku bunga bulanan, serta risiko keamanan akun agar tidak salah memilih solusi likuiditas.
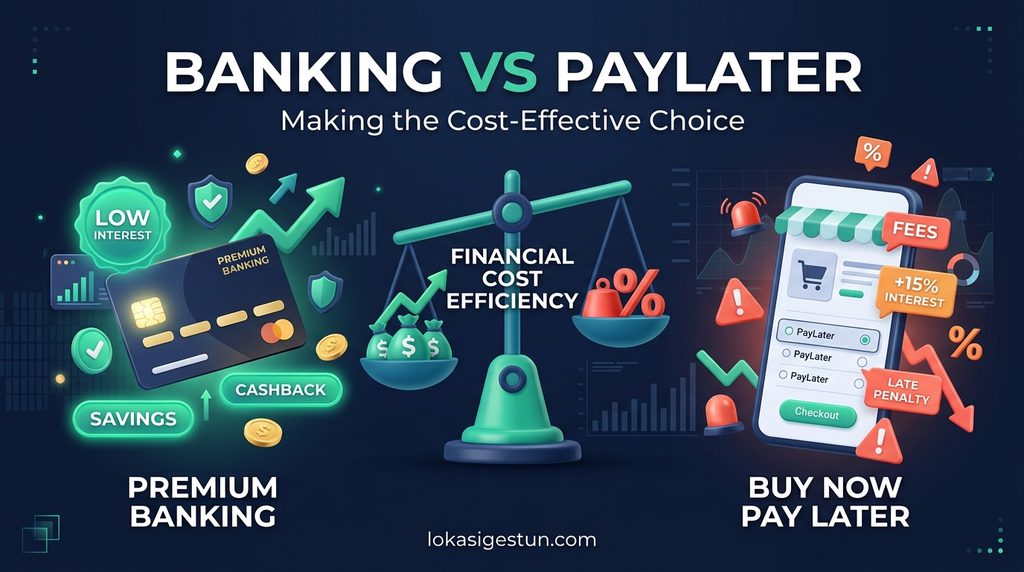
Gestun kartu kredit jauh lebih hemat dan aman dibandingkan pencairan limit paylater untuk memenuhi kebutuhan dana darurat. Perbedaan mendasar terletak pada beban suku bunga dasar perbankan yang dibatasi maksimal 1,75% per bulan untuk kartu kredit, sementara skema bunga aplikasi paylater umumnya berkisar antara 2,95% hingga lebih dari 4% per bulan di luar potongan biaya layanan gestun yang jauh lebih tinggi.
Bagi Anda yang sedang mempertimbangkan opsi pencairan likuiditas, tabel perbandingan berikut merinci perbedaan beban finansial antara kedua fasilitas tersebut.
| Parameter Evaluasi | Gestun Kartu Kredit (LokasiGestun) | Gestun Paylater (Kredivo / Spaylater / Akulaku) |
| Suku Bunga Dasar | Ritel perbankan (~1,75% per bulan) | Bunga fintech tinggi (2,95% – 4%+ per bulan) |
| Potongan Fee Layanan | Rendah dan stabil (2% – 3%) | Sangat tinggi (umumnya 7% – 15%) |
| Mekanisme Transaksi | Mesin EDC resmi secara tatap muka | Pembelian barang fiktif di e-commerce |
| Masa Tenggang (Grace Period) | Bebas bunga 20 – 45 hari hingga jatuh tempo | Bunga dan biaya penanganan langsung berjalan |
| Risiko Akun Pengguna | Rendah selama pembayaran tagihan tertib | Akun rentan dibekukan permanen oleh sistem algoritma |
Pencairan dana menggunakan fasilitas paylater membebani pengguna dengan biaya total yang sangat besar karena dua faktor utama:
Jika Anda memiliki kartu kredit aktif, mengonversi sisa limit kartu kredit tetap menjadi pilihan paling rasional:
LokasiGestun.com memfasilitasi kebutuhan dana darurat dengan standar profesional yang mengutamakan keamanan aset nasabah:
Karena gestun paylater menggunakan metode transaksi belanja online yang dikenai biaya administrasi platform e-commerce serta memiliki risiko pembekuan saldo yang lebih tinggi bagi penyedia jasa.
Ya. Transaksi kartu kredit tercatat sebagai pembelanjaan wajar di EDC perbankan. Selama pembayaran tagihan dilunasi tepat waktu, skor kredit Anda di SLIK OJK tetap berada pada status Kolektibilitas 1 (Lancar).
Prioritaskan efisiensi pengeluaran dan keamanan data keuangan Anda. Kunjungi LokasiGestun.com untuk panduan transaksi, simulasi perhitungan fee terendah, serta rujukan layanan gestun kartu kredit terpercaya.
Catatan & Penafian Finansial: Informasi dalam artikel ini disajikan untuk perbandingan biaya dan edukasi literasi keuangan. Kebijakan suku bunga, biaya layanan, dan denda keterlambatan paylater sepenuhnya mengikuti syarat dan ketentuan masing-masing penyedia pinjaman.
